Las empresas que han realizado mejoras de eficiencia energética tienen un motivo para revisar sus expedientes este noviembre. Una modificación publicada a finales de septiembre afecta al calendario de liquidación de los Certificados de Ahorro Energético, conocidos como CAE. Para una industria, la decisión práctica es identificar qué actuaciones están documentadas y coordinar su tramitación con el sujeto obligado o delegado que vaya a gestionar los certificados.
El calendario administrativo y el cobro acordado con la empresa son cuestiones diferentes. Preparar un expediente a tiempo puede facilitar su encaje en el cierre anual, pero no garantiza la emisión del certificado, su precio ni una fecha de pago.
Qué ha cambiado en el cierre anual
El artículo 11 del Real Decreto-ley 25/2026, publicado el 30 de septiembre y en vigor desde el 1 de octubre, amplía de tres a cuatro años el periodo transitorio que permite liquidar determinados CAE después del cierre anual. La nueva redacción aparece en la disposición transitoria primera del Real Decreto 36/2023.
Para la obligación de 2026, la solicitud debe haberse presentado antes del 1 de diciembre de 2026 y la liquidación debe realizarse antes del 1 de marzo de 2027. El sujeto obligado o delegado debe indicar que la liquidación corresponde a la obligación del año anterior. Si no se acredita la liquidación suficiente en plazo, el sujeto obligado debe realizar la aportación económica equivalente prevista en la norma.
La extensión se refiere a este régimen de liquidación. No convierte el 1 de diciembre en una fecha general de caducidad de todos los proyectos de ahorro ni en el vencimiento de una subvención industrial.
Por qué interesa a una empresa industrial
Un responsable de mantenimiento puede tener completada una actuación y, sin embargo, no disponer todavía de un expediente preparado para su revisión. La factura, la puesta en marcha y la acreditación del ahorro responden a necesidades distintas. Si compras, producción y el gestor del expediente trabajan con calendarios separados, pueden aparecer retrasos evitables.
En una fábrica agroalimentaria, una planta química o un almacén refrigerado, conviene comenzar por las inversiones ya realizadas y con información disponible. Esto permite distinguir las actuaciones que pueden avanzar de las que necesitan mediciones, documentación adicional o una evaluación técnica más extensa.
No es aconsejable acelerar una inversión únicamente por este calendario. Una mejora energética debe responder primero a las necesidades del proceso y tener una justificación técnica y económica propia.
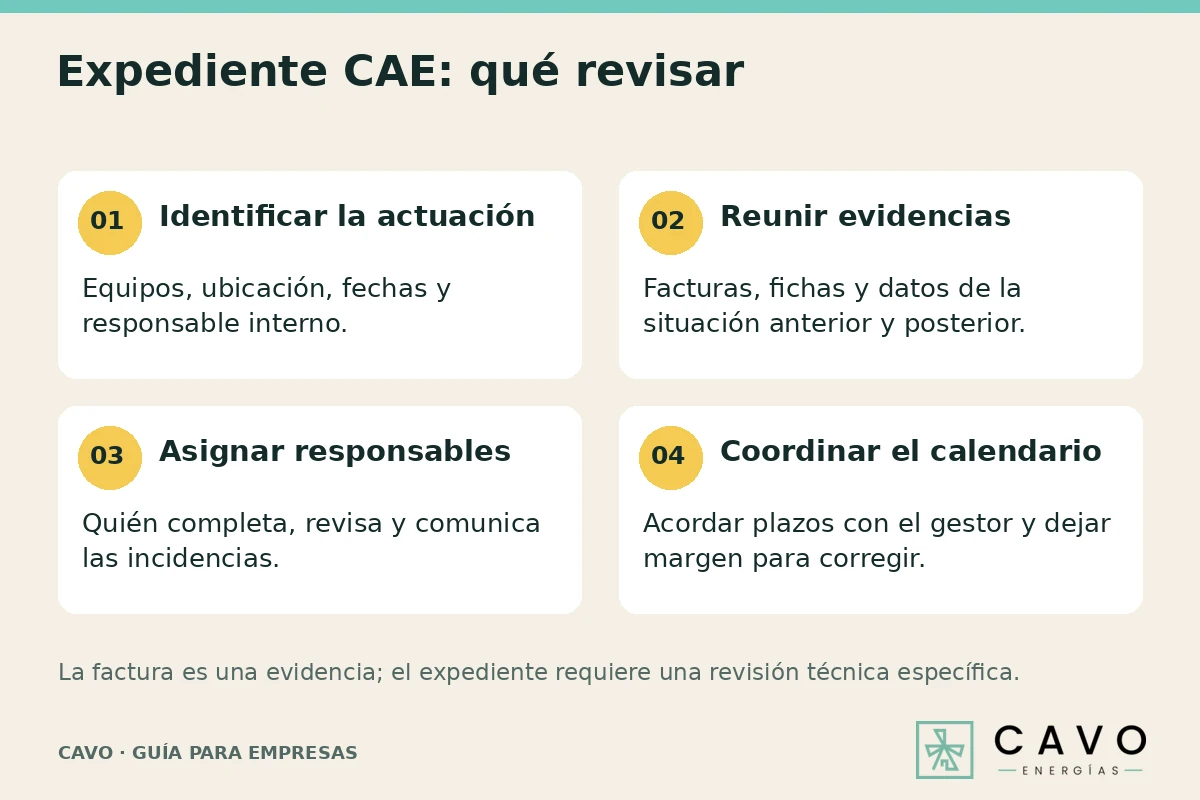
Una revisión de expedientes en cuatro pasos
Primero, identificar la actuación. Preparar una ficha con ubicación, equipos afectados, fechas y responsable interno. Una descripción precisa facilita que el interlocutor técnico determine qué documentación necesita, sin confundir inversiones distintas realizadas en la misma planta.
Segundo, ordenar las evidencias. Reunir contratos, facturas, fichas técnicas, registros de puesta en servicio y la información disponible sobre la situación anterior y posterior. Las necesidades concretas deben confirmarse con quien prepare y verifique el expediente; una lista genérica no sustituye ese análisis.
Tercero, acordar responsabilidades. Dejar por escrito quién completa cada documento, quién revisa la información y quién comunica las incidencias. El servicio de Certificados de Ahorro Energético de Cavo Energías es un punto de entrada para analizar la actuación y su posible tramitación.
Cuarto, fijar un calendario con margen. Como recomendación organizativa, cerrar la revisión interna en la primera mitad de noviembre facilita corregir carencias antes de final de mes. Esa fecha interna no es un plazo legal ni asegura que una solicitud pueda presentarse.
Qué revisar en la propuesta económica
Antes de incorporar ingresos por CAE al presupuesto, compras y finanzas deberían conocer el alcance del acuerdo: importe o fórmula de cálculo, costes deducibles, condiciones de pago, documentación pendiente y consecuencias de una reducción del ahorro reconocido.
También conviene separar el ahorro energético previsto de la contraprestación por la cesión del ahorro. Son componentes diferentes del análisis económico. Si el cobro depende de hitos, su fecha debe proceder del contrato y del estado del expediente, no de una interpretación automática del plazo de liquidación.
Una herramienta útil es un registro por actuación con cuatro columnas: tarea pendiente, responsable, fecha comprometida y evidencia de cierre. Su valor está en hacer visibles los bloqueos antes de que condicionen la negociación.
Preparar el cierre sin perder rigor
La oportunidad de noviembre consiste en ordenar lo ya realizado y tomar decisiones con información suficiente. Para empresas con centros en Comunidad Valenciana, Cataluña y Aragón, resulta práctico designar un coordinador común y mantener separadas las evidencias de cada instalación.
¿Tu empresa ha realizado mejoras de eficiencia y necesita revisar su documentación? Contacta con Cavo Energías para valorar las actuaciones y definir qué información falta antes de avanzar.